A Receita Federal vem intensificando de forma silenciosa, porém extremamente eficiente, o uso de tecnologia para fiscalização tributária.
O que é o cruzamento de dados da Receita Federal
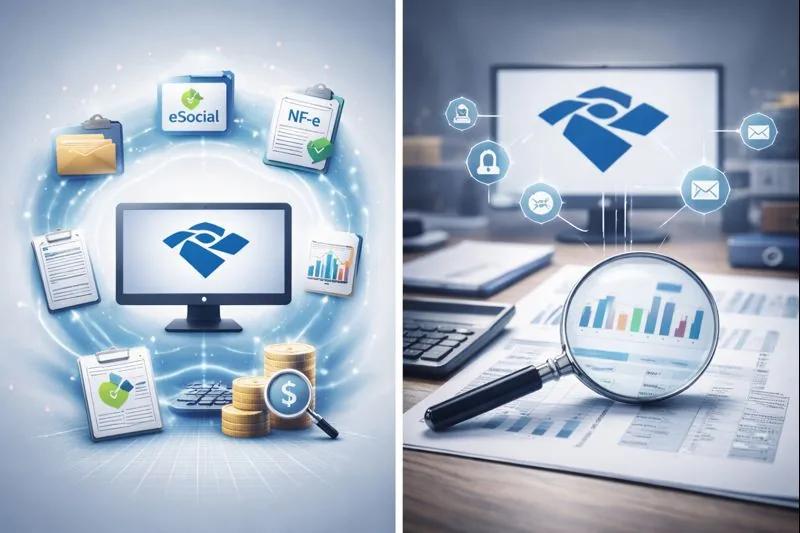
O cruzamento de dados é o processo automatizado pelo qual a Receita Federal compara informações de diferentes fontes: SPED, e-Financeira, DIRF, DCTFWeb, EFD-Reinf, notas fiscais eletrônicas e declarações de IRPF.
Principais fontes cruzadas em 2026
EFD-Reinf, DCTFWeb, e-Financeira, NFS-e nacional, PIX e transações eletrônicas, SPED Contábil e Fiscal, e declarações de IRPF e IRPJ.
Os erros mais comuns detectados pelo cruzamento
Divergência entre faturamento declarado e movimentação bancária, retenções declaradas pelo tomador e não pelo prestador, distribuição de lucros sem lastro contábil.
Conclusão: a fiscalização mudou de abordagem
O cruzamento de dados se tornou a principal ferramenta de fiscalização. A melhor defesa é coerência entre declarações e operações.
Sinais que mais aparecem no cruzamento de dados
Os alertas mais comuns surgem quando faturamento declarado, movimentação bancária, notas fiscais, retenções e rendimentos dos sócios contam histórias diferentes. O problema raramente é um dado isolado; é a falta de coerência entre todos eles.
Como fazer uma revisão preventiva
Compare extratos bancários, NFS-e, SPED, EFD-Reinf, DCTFWeb, IRPJ e distribuição de lucros antes do fechamento. Empresas com alto volume de PIX, cartão ou marketplaces devem revisar cadastros e conciliações mensalmente.
Precisa transformar esse tema em decisão prática?
Fale com a ArtCont e receba uma orientação contábil, fiscal ou financeira alinhada à realidade da sua empresa.

Sobre a autora
Helen Ribeiro
CEO ArtCont • Bacharel em Ciências Contábeis, especialista em recuperação de impostos e créditos tributários.