A Reforma Tributária é, sem dúvida, um dos temas mais debatidos e complexos no cenário empresarial brasileiro. Com a aprovação da Emenda Constitucional nº 132/2023 e a tramitação das leis complementares, como o PLP 108/2024, a transição para o novo sistema tributário, com a criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição Social sobre Bens e Serviços (CBS), é uma realidade iminente. Para muitos empresários, a grande dor reside na incerteza de como esses novos tributos impactarão diretamente a rentabilidade de produtos e serviços, exigindo uma reavaliação estratégica profunda da reforma tributária DRE precificação.
A mudança do modelo de tributos "por dentro" para o "por fora" é um divisor de águas que exige não apenas ajustes contábeis, mas uma completa reengenharia na forma como as empresas calculam seus custos, formam seus preços e, consequentemente, gerenciam sua Demonstração de Resultado do Exercício (DRE) gerencial. Manter a margem de lucro e a competitividade no mercado será um desafio para aqueles que não se anteciparem e reestruturarem suas operações. Este artigo da ArtCont explora os caminhos para navegar por essa transição, garantindo que sua empresa esteja preparada para o futuro fiscal do Brasil.
Entendendo o Novo Cenário: IBS e CBS como Imposto por Fora
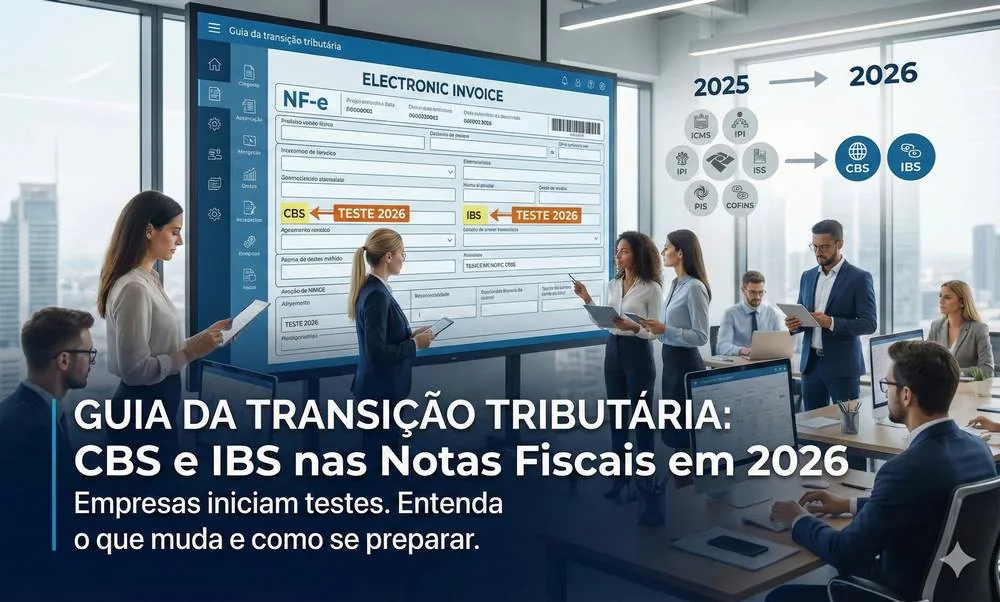
O cerne da Reforma Tributária é a simplificação e a unificação de diversos tributos sobre o consumo em dois novos impostos: o IBS (Imposto sobre Bens e Serviços), de competência compartilhada entre estados e municípios, e a CBS (Contribuição Social sobre Bens e Serviços), de competência federal. Juntos, eles formam o IVA Dual brasileiro, substituindo IPI, PIS, COFINS, ICMS e ISS. A principal característica que impacta diretamente a reforma tributária DRE precificação é o conceito de "imposto por fora".
Atualmente, muitos tributos são calculados "por dentro", ou seja, já estão embutidos no preço final do produto ou serviço, dificultando a percepção do seu valor real e a gestão de créditos. Com o IBS e a CBS, o valor do imposto será destacado na nota fiscal, adicionado ao preço do bem ou serviço. Isso significa que, para o consumidor final, o preço que ele vê na gôndola ou no orçamento já terá o imposto incluído, mas para o empresário, a base de cálculo para o imposto será o valor do produto/serviço *antes* da inclusão do IBS/CBS. Essa distinção é crucial para a formação de preços e a análise de margens, pois o valor do imposto não fará parte da receita bruta da empresa, mas sim um valor a ser repassado ao Comitê Gestor do IBS ou à Receita Federal.
A DRE Gerencial na Era do IBS/CBS: Uma Nova Estrutura de Custos e Receitas
A DRE (Demonstração de Resultado do Exercício) é a bússola financeira de qualquer negócio, revelando a saúde e a performance da empresa em um determinado período. Com a Reforma Tributária, a estrutura da DRE gerencial precisará ser revista profundamente. A principal mudança ocorrerá na linha da Receita Bruta, que passará a ser o valor da venda sem a inclusão do IBS/CBS. Isso, por si só, já altera a percepção de faturamento e a base para cálculo de indicadores de rentabilidade.
Além disso, o tratamento dos custos e despesas também será impactado. O novo sistema prevê a não cumulatividade plena, o que significa que as empresas poderão se creditar do IBS/CBS pago em todas as etapas da cadeia produtiva, inclusive sobre bens de capital, insumos e despesas operacionais. Essa possibilidade de crédito afeta diretamente o Custo da Mercadoria Vendida (CMV) ou o Custo do Serviço Prestado (CSP), que deverão ser apurados já líquidos dos créditos de IBS/CBS. A correta apuração e gestão desses créditos serão vitais para a saúde financeira da empresa e para a precisão da DRE. Para entender melhor como os créditos impactam, leia nosso artigo sobre Reforma Tributária: O Impacto Contábil nos Estoques e Créditos de IBS/CBS.
O Desafio da Precificação: Como o IBS/CBS Redefine Suas Margens
O conceito de "imposto por fora" traz um desafio significativo para a precificação de produtos e serviços. Se antes o empresário calculava seu preço de venda e, a partir dele, "extraía" os impostos embutidos, agora ele precisará definir o preço líquido e, sobre ele, adicionar o IBS/CBS. Essa mudança, embora pareça simples, exige uma nova mentalidade e cálculos precisos para evitar a perda de margem ou a perda de competitividade.
Imagine que um produto custava R$100,00 com impostos “por dentro”. Com o novo sistema, o empresário precisará definir qual o valor líquido que ele precisa para cobrir seus custos e ter sua margem de lucro. Sobre esse valor líquido, digamos R$80,00, ele adicionará o IBS/CBS (por exemplo, 27,5% conforme o PLP 108/2024), chegando a um preço final de R$102,00 (R$80,00 + R$22,00 de imposto). A percepção de preço para o consumidor pode mudar, e a margem bruta da empresa, antes calculada sobre R$100,00, agora será calculada sobre R$80,00. É fundamental entender que o imposto por fora não é uma receita da empresa, mas um valor a ser recolhido. A reforma tributária DRE precificação exige, portanto, uma revisão completa da estrutura de custos e da margem desejada.
Estratégias para Recalcular Preços e Manter a Competitividade
Para recalcular preços de forma eficaz e manter a competitividade, as empresas precisarão adotar uma abordagem estratégica e detalhada. A primeira etapa é realizar uma análise minuciosa da cadeia de valor, identificando todos os custos de produção ou prestação de serviço, já considerando os créditos de IBS/CBS que serão gerados em cada etapa. Isso inclui insumos, fretes, energia, aluguéis, entre outros.
Em seguida, é crucial realizar simulações de cenários com diferentes alíquotas e bases de cálculo, tanto para os custos de entrada quanto para os preços de saída. A alíquota de referência do IBS/CBS ainda não está definida em lei, mas as projeções do governo (como os 27,5% no PLP 108/2024) devem ser usadas como base para esses exercícios. A revisão de contratos com fornecedores e clientes também é essencial, pois as cláusulas de reajuste e as condições de pagamento podem precisar ser adaptadas ao novo regime. A gestão dos créditos de IBS/CBS é um fator crítico na formação do preço, pois eles reduzem o custo efetivo dos insumos e serviços, impactando diretamente a margem. Para prestadores de serviços, a gestão desses créditos é particularmente importante, como detalhamos em Reforma Tributária: Créditos e Impacto Operacional para Prestadores de Serviços em 2026.
Impacto no Fluxo de Caixa e a Gestão de Créditos Acumulados
O fluxo de caixa, a espinha dorsal da saúde financeira de qualquer PME, será diretamente afetado pela Reforma Tributária. A transição para o IBS/CBS e o sistema de não cumulatividade plena trarão mudanças significativas na entrada e saída de recursos. A gestão dos créditos tributários se torna um ponto central, pois a capacidade de utilizá-los de forma eficiente pode otimizar o capital de giro da empresa. Créditos acumulados, se não forem bem gerenciados, podem representar dinheiro parado, impactando negativamente o fluxo de caixa.
As empresas precisarão de processos robustos para apurar, registrar e compensar esses créditos, garantindo que não haja perdas ou atrasos. A antecipação e o planejamento serão cruciais para evitar desequilíbrios financeiros. É fundamental entender que, embora o sistema seja não cumulativo, o timing da entrada e saída de caixa dos impostos pode gerar descasamentos. Por isso, uma projeção de fluxo de caixa detalhada, considerando o novo regime, é indispensável para a tomada de decisões estratégicas. Nosso artigo sobre Reforma Tributária: Impacto no Fluxo de Caixa da PME e Como se Preparar oferece mais insights sobre este tema.
Adequação de Sistemas e Processos: O Pilar da Transição
Não é exagero afirmar que a Reforma Tributária é também uma reforma tecnológica. A complexidade do novo sistema, com a necessidade de apuração detalhada de créditos e débitos, o destaque do imposto em notas fiscais e a comunicação com o Comitê Gestor do IBS, exige que os sistemas de gestão das empresas estejam totalmente alinhados. Os ERPs (Enterprise Resource Planning) precisarão ser atualizados para comportar as novas regras de cálculo, emissão de documentos fiscais e geração de informações para as obrigações acessórias.
Os processos internos, desde a compra de insumos até a venda final, passando pela contabilidade e o financeiro, deverão ser revisados e adaptados. A qualidade dos dados será mais crítica do que nunca, pois erros na apuração podem levar a perdas de crédito ou a autuações fiscais. Investir na adequação tecnológica não é um gasto, mas um investimento estratégico para garantir a conformidade e a eficiência operacional. Para aprofundar-se nesse tópico, recomendamos a leitura de Reforma Tributária: Adeque ERPs e Processos para IBS/CBS em PMEs.
O Papel da Contabilidade Consultiva na Sua Adaptação
Diante de tamanha complexidade e das profundas mudanças que a Reforma Tributária impõe, a figura do contador deixa de ser meramente um apurador de impostos para se tornar um consultor estratégico indispensável. A contabilidade consultiva da ArtCont oferece o suporte necessário para que sua empresa não apenas entenda as novas regras, mas as aplique de forma otimizada para o seu negócio.
Nossos especialistas podem auxiliar na reestruturação da sua DRE gerencial, na análise e simulação de cenários de precificação, na gestão eficiente dos créditos de IBS/CBS e na adequação dos seus sistemas e processos. A transição para o novo regime tributário é um processo contínuo que se estenderá por anos, e ter um parceiro contábil experiente ao seu lado fará toda a diferença para garantir a conformidade, a rentabilidade e a competitividade. Entender O que PMEs Precisam Resolver na Transição da Reforma Tributária 2027 é o primeiro passo, e a ArtCont está aqui para guiá-lo em cada etapa.
Conclusão: A Reforma Tributária representa um marco na história fiscal brasileira, e o impacto do IBS/CBS na DRE e na precificação é inegável. A confusão e a incerteza são sentimentos comuns, mas a proatividade e o planejamento estratégico são as chaves para transformar esse desafio em oportunidade. Reestruturar sua DRE, recalcular seus preços com base no conceito de "imposto por fora" e adequar seus sistemas são ações urgentes e inadiáveis. Com o suporte de uma contabilidade consultiva especializada, sua empresa pode não apenas se adaptar, mas prosperar no novo cenário tributário, garantindo margem e competitividade. A hora de agir é agora para dominar a reforma tributária DRE precificação.
Precisa transformar esse tema em decisão prática?
Fale com a ArtCont e receba uma orientação contábil, fiscal ou financeira alinhada à realidade da sua empresa.

Sobre a autora
Helen Ribeiro
CEO e fundadora da ArtCont. Bacharel em Ciências Contábeis, especialista em recuperação de impostos e créditos tributários, com certificação CPA-20 emitida pela ANBIMA. Há quase 20 anos lidera a ArtCont como referência em contabilidade consultiva, planejamento tributário e contabilidade para fintechs e holdings.