A Reforma Tributária é, sem dúvida, um dos temas mais debatidos e aguardados no cenário econômico brasileiro. Para os prestadores de serviços, a transição para o novo sistema, prevista para começar em 2026, representa um misto de oportunidades e desafios. A principal preocupação reside no potencial aumento da carga tributária e na complexidade de gerenciar os novos créditos de IBS e CBS, especialmente considerando que a folha de pagamento, um dos maiores custos do setor, não gerará esses créditos. Este cenário exige uma adaptação profunda de sistemas e processos, tornando a preparação antecipada não apenas uma vantagem, mas uma necessidade para a sustentabilidade do negócio.
Neste artigo, vamos mergulhar nas especificidades da reforma tributária prestadores de serviços, detalhando o impacto operacional, as nuances dos créditos tributários e as estratégias essenciais para que sua empresa não apenas sobreviva, mas prospere na nova era fiscal.
O Cenário da Reforma Tributária para Prestadores de Serviços: O que Muda em 2026?
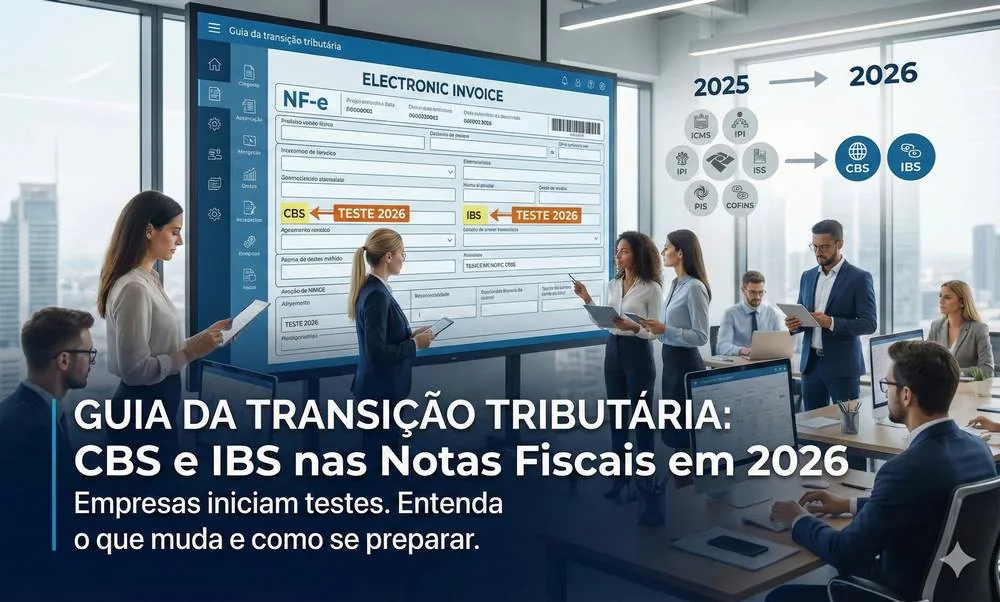
A Emenda Constitucional nº 132/2023, que instituiu a Reforma Tributária, propõe uma simplificação radical do sistema tributário brasileiro, substituindo cinco tributos atuais (PIS, Cofins, IPI, ICMS e ISS) por dois novos impostos sobre o consumo: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados e municípios. Juntos, eles formam o que chamamos de IVA Dual.
Para os prestadores de serviços, a mudança é monumental. Atualmente, muitos serviços são tributados pelo ISS, com alíquotas variando por município, e por PIS/Cofins, que podem ser cumulativos ou não-cumulativos dependendo do regime tributário. Com o IBS e a CBS, a premissa é a não-cumulatividade plena, ou seja, a possibilidade de creditamento em todas as etapas da cadeia de produção e consumo. Entretanto, a aplicação dessa regra no setor de serviços, que possui uma estrutura de custos predominantemente baseada em mão de obra, levanta sérias questões e preocupações sobre o aumento da carga tributária líquida.
IBS e CBS: Entendendo o IVA Dual e Seus Créditos para o Setor de Serviços
O cerne da reforma para o setor de serviços reside na compreensão do funcionamento do IBS e da CBS e, principalmente, de seus créditos. O princípio da não-cumulatividade plena significa que o imposto pago em uma etapa anterior da cadeia pode ser abatido do imposto devido na etapa seguinte. Em tese, isso evita o efeito cascata e torna a tributação mais transparente.
No entanto, a grande diferença para os prestadores de serviços é a natureza de seus insumos. Enquanto indústrias e comércios têm grande parte de seus custos em aquisição de bens e serviços que geram créditos, o setor de serviços, em muitos casos, tem a folha de pagamento como seu principal custo. E aqui está o ponto crucial: a folha de pagamento, por sua natureza, não gera créditos de IBS/CBS. Isso significa que uma parcela significativa dos custos operacionais de uma empresa de serviços não poderá ser abatida do imposto devido, o que pode, em última instância, elevar a carga tributária final.
Para entender melhor como esses novos tributos impactarão seu negócio, é fundamental aprofundar-se nos mecanismos de crédito. O artigo Reforma Tributária: Como Serviços Profissionais Gerenciarão IBS/CBS e Créditos? oferece uma análise detalhada sobre este tema, essencial para a sua preparação.
O Desafio da Folha de Pagamento: Por Que Ela Não Gera Créditos e Qual o Impacto?
Como mencionado, a folha de pagamento é o calcanhar de Aquiles da reforma tributária prestadores de serviços. A lógica por trás da não geração de créditos sobre salários e encargos sociais é que estes não são "insumos" no sentido tradicional de bens ou serviços adquiridos de terceiros para revenda ou transformação. São custos internos de pessoal.
Para um escritório de advocacia, uma consultoria, uma clínica médica ou uma empresa de tecnologia, onde a expertise humana é o principal ativo e o maior custo, essa regra pode significar um aumento considerável na base tributável efetiva. A impossibilidade de creditar sobre a folha de pagamento pode desequilibrar a competitividade, especialmente para empresas que hoje se beneficiam de regimes mais favoráveis ou de alíquotas de PIS/Cofins cumulativas que não permitiam créditos, mas tinham uma base de cálculo menor.
Esse cenário exige que as empresas de serviços revisem profundamente suas estruturas de custos e precificação. Será preciso avaliar se a margem atual será suficiente para absorver um eventual aumento da carga tributária ou se ajustes nos preços dos serviços serão inevitáveis, com o risco de perder competitividade no mercado.
Impacto Operacional da Reforma Tributária para Prestadores de Serviços: Além dos Impostos
O impacto da reforma vai muito além do cálculo dos impostos. A adaptação operacional será um dos maiores desafios. A necessidade de segregar receitas e despesas de acordo com as novas regras, gerenciar os créditos de forma precisa e lidar com a complexidade da transição exigirá uma reengenharia de processos internos.
Empresas precisarão:
* Revisar e adaptar seus sistemas de gestão (ERPs) para que consigam processar as novas alíquotas, bases de cálculo e, principalmente, a apuração dos créditos de IBS e CBS. Isso inclui a emissão de notas fiscais com os novos campos e a integração com os futuros sistemas do Comitê Gestor do IBS. * Treinar equipes nas novas regras fiscais, desde o faturamento até o departamento financeiro e contábil. A falta de conhecimento pode levar a erros na apuração, perda de créditos e, consequentemente, multas. * Revisar a cadeia de valor: A forma como a empresa se relaciona com fornecedores e clientes pode mudar. Será crucial entender como seus fornecedores serão afetados e como isso impactará os preços e a qualidade dos insumos que você adquire. Da mesma forma, seus clientes estarão atentos aos seus preços e à forma como a reforma os afeta.
Para aprofundar-se nos ajustes necessários, o artigo Reforma Tributária: O Impacto Operacional e Ajustes de Sistemas Essenciais para PMEs em 2026 oferece um panorama completo das mudanças operacionais que sua empresa enfrentará.
Adaptação de Sistemas Fiscais e Contábeis: Um Imperativo para 2026
A transição para o novo sistema tributário em 2026 não será apenas uma questão de preencher novas guias. Ela demandará uma adaptação de sistemas fiscais serviços e contábeis robusta e inteligente. Os sistemas atuais, desenvolvidos para lidar com PIS, Cofins, ISS e outros tributos, não estarão aptos a processar o IBS e a CBS automaticamente.
Isso significa que as empresas precisarão investir em atualizações de software, ou até mesmo na substituição de sistemas, para garantir a conformidade. A complexidade do cálculo dos créditos, que dependerá da natureza do bem ou serviço adquirido e de sua destinação, exigirá sistemas capazes de rastrear e classificar cada transação de forma granular. A falta de um sistema adequado pode levar à perda de créditos legítimos, ao pagamento indevido de impostos e a problemas com a fiscalização.
É fundamental que as empresas comecem a planejar essa adaptação desde já, mapeando suas necessidades, avaliando fornecedores de software e destinando recursos para essa transição. O tempo é um fator crítico, e a procrastinação pode resultar em custos maiores e dificuldades operacionais no futuro. Para mais detalhes sobre a preparação dos seus sistemas, consulte Reforma Tributária: Adapte Seus Sistemas e Processos para o IVA Dual em 2026.
Estratégias para Gerenciar Créditos de IBS/CBS e Otimizar a Carga Tributária
Apesar dos desafios, existem estratégias que os prestadores de serviços podem adotar para mitigar o impacto da reforma e otimizar sua carga tributária:
1. Mapeamento Detalhado de Custos e Despesas: Entender a fundo a estrutura de custos da sua empresa é o primeiro passo. Identifique quais despesas gerarão créditos e quais não. Isso permitirá uma projeção mais precisa do impacto da reforma. 2. Revisão da Cadeia de Suprimentos: Analise seus fornecedores. A forma como eles serão tributados pode influenciar os preços que você paga e, consequentemente, a sua capacidade de gerar créditos. Buscar fornecedores que também se adaptem bem à reforma pode ser uma vantagem. 3. Planejamento Tributário Estratégico: Com a ajuda de especialistas, simule diferentes cenários e avalie o impacto das novas regras. Isso pode envolver a reestruturação de operações ou a revisão de modelos de negócio para se adequar melhor ao novo ambiente fiscal. 4. Gestão Ativa de Créditos: Desenvolva processos internos robustos para identificar, registrar e gerenciar todos os créditos a que sua empresa tem direito. A não-cumulatividade plena exige uma atenção redobrada à documentação e à apuração. 5. Revisão de Contratos: Cláusulas contratuais que tratam de impostos, reajustes e responsabilidades fiscais precisarão ser revisadas para refletir as novas regras do IBS e da CBS. Isso é crucial para evitar surpresas e proteger o seu negócio. O artigo Revisão de Contratos na Reforma Tributária: Proteja-se do IBS/CBS aborda a importância dessa revisão.
O Papel Estratégico da Contabilidade Consultiva na Reforma Tributária para Prestadores de Serviços
Diante da complexidade e do impacto potencial da Reforma Tributária, a contabilidade consultiva emerge como um pilar fundamental para os prestadores de serviços. Não se trata apenas de cumprir obrigações fiscais, mas de transformar o desafio em oportunidade.
Um parceiro contábil especializado pode:
* Realizar diagnósticos precisos: Analisar a situação atual da sua empresa e projetar o impacto da reforma, identificando riscos e oportunidades específicas. * Apoiar no planejamento tributário: Desenvolver estratégias personalizadas para otimizar a carga tributária dentro das novas regras, considerando as particularidades do seu setor de serviços. * Auxiliar na adaptação de sistemas: Orientar na escolha e implementação de soluções tecnológicas que garantam a conformidade fiscal e a eficiência na gestão de créditos. * Oferecer suporte na revisão de contratos: Garantir que os acordos com clientes e fornecedores estejam alinhados com a nova realidade tributária, protegendo os interesses da sua empresa. * Manter a empresa atualizada: A legislação complementar da reforma ainda está em discussão. Um contador consultivo garantirá que sua empresa esteja sempre a par das últimas novidades e pronta para agir.
Investir em uma contabilidade consultiva agora é investir na segurança e na competitividade do seu negócio para o futuro. A complexidade da reforma tributária prestadores de serviços exige um olhar técnico e estratégico para navegar com sucesso pela transição.
Conclusão: A Reforma Tributária representa um divisor de águas para os prestadores de serviços no Brasil. A gestão de créditos de IBS/CBS, a adaptação de sistemas e a preocupação com a folha de pagamento são pontos críticos que exigem atenção imediata. A preparação proativa, o planejamento estratégico e o suporte de uma contabilidade consultiva especializada serão os pilares para que sua empresa não apenas se adapte, mas prospere no novo ambiente fiscal que se desenha para 2026. Comece a sua preparação hoje para garantir um futuro mais seguro e eficiente para o seu negócio.
Precisa transformar esse tema em decisão prática?
Fale com a ArtCont e receba uma orientação contábil, fiscal ou financeira alinhada à realidade da sua empresa.

Sobre a autora
Helen Ribeiro
CEO e fundadora da ArtCont. Bacharel em Ciências Contábeis, especialista em recuperação de impostos e créditos tributários, com certificação CPA-20 emitida pela ANBIMA. Há quase 20 anos lidera a ArtCont como referência em contabilidade consultiva, planejamento tributário e contabilidade para fintechs e holdings.