A Reforma Tributária no Brasil, com a implementação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), representa uma das maiores transformações fiscais das últimas décadas. Para empresários dos setores de comércio e indústria, essa mudança não é apenas uma questão burocrática; ela atinge o cerne da operação, especialmente a cadeia de suprimentos e logística. A complexidade inerente a essa transição gera uma preocupação legítima: como os novos tributos afetarão os custos, a gestão e, em última instância, a competitividade dos negócios? A busca por estratégias para mitigar esses impactos e reconfigurar processos é mais do que uma necessidade, é uma questão de sobrevivência.
Neste artigo, a ArtCont, com sua expertise em contabilidade consultiva e gestão financeira, desvenda os efeitos práticos da Reforma Tributária na sua cadeia de suprimentos e logística. Nosso objetivo é fornecer um guia claro para que você, empresário, possa entender os desafios e oportunidades, e se preparar para um cenário fiscal que exige agilidade e planejamento estratégico.
O Novo Cenário Tributário: IBS e CBS na Essência da Cadeia de Suprimentos
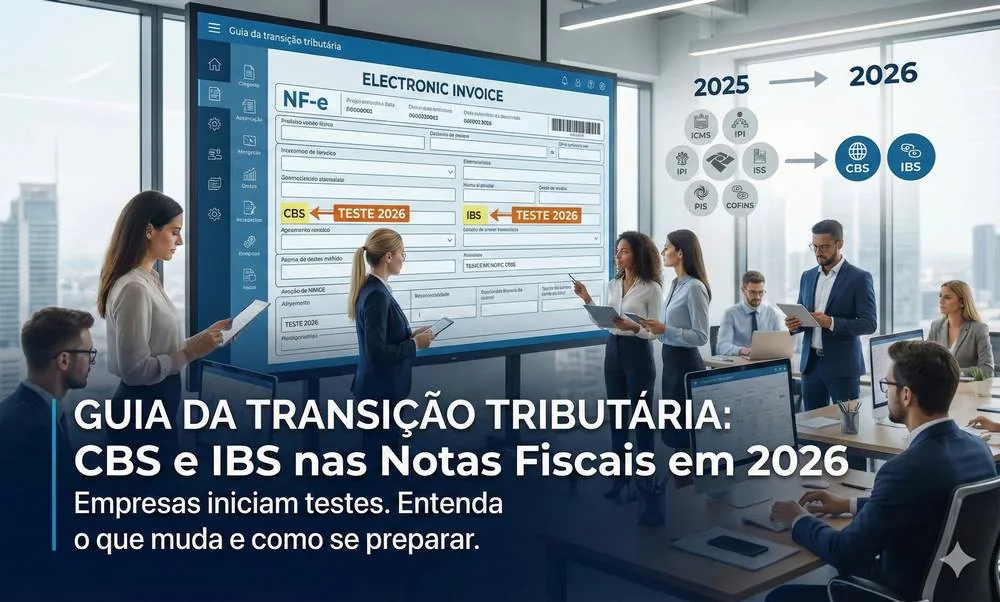
A espinha dorsal da Reforma Tributária é a simplificação de tributos sobre o consumo, substituindo PIS, COFINS, IPI, ICMS e ISS pelo IBS (de competência de estados e municípios) e pela CBS (de competência da União). Juntos, eles formam o chamado IVA Dual, um modelo amplamente adotado em outros países. A principal característica desses novos tributos é a não cumulatividade plena, que promete acabar com o efeito cascata de impostos que tanto onera a produção e o consumo no Brasil.
Na prática, isso significa que as empresas poderão se creditar de todos os impostos pagos nas etapas anteriores da cadeia de produção e comercialização, desde que relacionados à sua atividade. Para a reforma tributária cadeia de suprimentos, isso é revolucionário. Cada etapa, desde a aquisição de matéria-prima até a entrega ao consumidor final, terá o IBS/CBS destacado, e o crédito será gerado. A expectativa é de maior transparência e menor custo tributário total, mas a transição exige uma reengenharia de processos e sistemas para garantir a correta apuração e aproveitamento desses créditos. A ibs cbs logística será diretamente impactada, pois cada serviço de transporte e armazenagem gerará créditos que precisarão ser geridos.
Créditos Tributários: A Chave para a Eficiência na Logística e Custos
A não cumulatividade plena é, sem dúvida, um dos pilares da Reforma Tributária, e seu entendimento é crucial para a gestão da cadeia de suprimentos. Diferente dos regimes atuais, onde a tomada de crédito é restrita e complexa (especialmente para PIS/COFINS e ICMS), o IBS e a CBS adotarão o conceito de crédito financeiro. Isso significa que, em tese, todos os bens e serviços adquiridos por uma empresa, que sejam utilizados em sua atividade econômica, gerarão direito a crédito, independentemente de serem insumos diretos ou despesas operacionais, como energia elétrica, telecomunicações e até mesmo serviços de marketing.
Para a reforma tributária cadeia de suprimentos, isso representa uma oportunidade significativa de otimização dos custos reforma tributária. A gestão eficiente desses créditos será fundamental para reduzir o ônus tributário final e, consequentemente, o preço dos produtos. No entanto, a complexidade estará na apuração e no controle desses créditos, exigindo sistemas robustos e uma contabilidade precisa. A falta de controle pode resultar em perda de créditos e, paradoxalmente, aumento de custos. Para aprofundar a compreensão sobre como esses créditos impactam sua contabilidade, recomendamos a leitura do artigo Reforma Tributária: O Impacto Contábil nos Estoques e Créditos de IBS/CBS.
Reconfiguração da Cadeia de Suprimentos: Onde o IBS/CBS Mais Dói (e Onde Ajuda)
A eliminação da guerra fiscal entre estados e municípios, um dos objetivos da Reforma, terá um impacto profundo na reforma tributária cadeia de suprimentos. Atualmente, muitas empresas baseiam suas decisões de localização de fábricas, centros de distribuição e fornecedores em incentivos fiscais regionais. Com o IBS e a CBS, que terão alíquotas uniformes em todo o território nacional (com poucas exceções), esses incentivos perderão grande parte de sua atratividade. Isso pode levar a uma reavaliação estratégica das localizações e fornecedores.
Para a gestão tributária comércio e o impacto tributário indústria, a mudança pode significar uma oportunidade para otimizar a cadeia com base em critérios puramente logísticos e operacionais, como proximidade de mercados consumidores, acesso a mão de obra qualificada e infraestrutura de transporte, em vez de vantagens fiscais. Empresas com cadeias de suprimentos longas e complexas, que hoje lidam com diversas alíquotas e regimes de ICMS, poderão se beneficiar da simplificação. Por outro lado, aquelas que dependiam fortemente de incentivos podem enfrentar um aumento de custos. A reconfiguração pode envolver a busca por fornecedores mais próximos, a consolidação de centros de distribuição ou a revisão de rotas de transporte, sempre com um olhar atento aos novos custos reforma tributária.
Logística e Fretes: Um Novo Cálculo de Custos e Estratégias
O setor de logística e transportes é um dos mais sensíveis às mudanças tributárias, dada a sua natureza intensiva em movimentação de bens e serviços. Com a implementação do IBS e da CBS, a forma como os custos de frete são calculados e repassados na reforma tributária cadeia de suprimentos passará por uma revisão completa. Atualmente, o ICMS sobre o frete é um ponto de grande complexidade, com diferentes alíquotas e regras de substituição tributária que variam por estado. O novo sistema promete simplificar essa dinâmica, mas exigirá atenção.
Os serviços de transporte, armazenagem e outras atividades logísticas passarão a ter o IBS/CBS destacado e, em princípio, gerarão créditos para o tomador do serviço. Isso pode levar a uma redução do custo tributário embutido no frete para a indústria e o comércio, desde que os créditos sejam devidamente aproveitados. A planejamento logística tributária se tornará ainda mais estratégica, pois a escolha de modais de transporte, rotas e parceiros logísticos precisará considerar a eficiência na geração e aproveitamento de créditos. Além disso, a eliminação de regimes especiais e a uniformização das alíquotas podem impactar a competitividade de transportadoras que operavam com base em vantagens fiscais regionais, forçando-as a buscar eficiência operacional para manter suas margens.
Tecnologia e Adequação de Sistemas: Preparando seu ERP para a Transição
Não é exagero afirmar que a tecnologia será a grande aliada (ou o grande desafio) na transição para o novo sistema tributário. A complexidade da apuração do IBS e da CBS, a gestão da não cumulatividade plena e a necessidade de rastrear créditos em cada etapa da reforma tributária cadeia de suprimentos exigirão que os sistemas de gestão empresarial (ERPs), WMS (Warehouse Management Systems) e TMS (Transportation Management Systems) estejam totalmente adequados. O Comitê Gestor do IBS, previsto na PLP 108/2024, terá um papel crucial na definição de regras e padrões, mas a responsabilidade pela adaptação recairá sobre as empresas.
A precisão dos dados fiscais será mais crítica do que nunca. Qualquer erro na emissão de notas fiscais, no registro de entradas ou na apuração de créditos pode gerar passivos tributários e multas. Por isso, investir na atualização e integração dos sistemas é um passo inadiável. Para PMEs, que muitas vezes operam com sistemas mais simples, essa adequação pode ser um desafio ainda maior. Para entender melhor como preparar seus sistemas, confira nosso artigo Reforma Tributária: Adeque ERPs e Processos para IBS/CBS em PMEs. Além disso, o planejamento da transição para 2027 é fundamental, e você pode encontrar um guia completo em Reforma Tributária 2027: O que PMEs Precisam Resolver na Transição.
Impacto na Precificação e Margens: Reavaliando a Estrutura de Custos
Um dos maiores desafios para as empresas de comércio e indústria será a reavaliação de suas estruturas de custos e, consequentemente, de suas políticas de precificação. Com a mudança na forma de tributação, o peso dos impostos sobre os produtos e serviços será redistribuído ao longo da reforma tributária cadeia de suprimentos. Embora a não cumulatividade plena vise a neutralidade tributária, a transição e a nova metodologia de cálculo podem gerar impactos significativos nas margens de lucro, especialmente em setores com cadeias de suprimentos complexas ou com alta carga tributária atual.
Será essencial que as empresas revisem suas Demonstrações de Resultado do Exercício (DREs) e recalculem os custos de produção e comercialização, considerando o novo regime de IBS/CBS. A capacidade de projetar cenários e simular o impacto dos novos tributos na precificação será um diferencial competitivo. Setores que hoje se beneficiam de regimes especiais ou que têm uma alta proporção de insumos com créditos restritos podem ver suas margens alteradas. Para uma análise mais aprofundada sobre como reestruturar sua DRE e precificação, leia Reforma Tributária: Reestruture DRE e Precificação com IBS/CBS.
Gestão de Fluxo de Caixa e Capital de Giro na Transição
A transição para o IBS e a CBS, que ocorrerá de forma gradual, trará desafios específicos para o fluxo de caixa e o capital de giro das empresas. Embora o sistema de crédito financeiro seja mais abrangente, o tempo entre o pagamento do imposto na aquisição e o seu aproveitamento como crédito na venda pode gerar um descasamento temporário no fluxo de caixa. Empresas com longos ciclos de produção ou com estoques elevados podem sentir esse impacto de forma mais acentuada.
Será fundamental um planejamento financeiro robusto para garantir a liquidez durante o período de transição. A capacidade de gerenciar os créditos acumulados e de solicitar seu ressarcimento de forma eficiente será crucial para evitar gargalos financeiros. A atenção aos prazos e às regras estabelecidas pelo Comitê Gestor do IBS será vital. Para PMEs, que geralmente operam com margens mais apertadas, a gestão proativa do fluxo de caixa será um diferencial para atravessar a transição sem sobressaltos. Entenda mais sobre esse tema em Reforma Tributária: Impacto no Fluxo de Caixa da PME e Como se Preparar.
Conclusão: A Reforma Tributária e a implementação do IBS/CBS representam um divisor de águas para a reforma tributária cadeia de suprimentos e logística no Brasil. As empresas de comércio e indústria que se anteciparem, investirem em conhecimento, tecnologia e planejamento estratégico sairão na frente. A simplificação tributária é uma promessa, mas a complexidade da transição exige uma abordagem proativa e especializada. A ArtCont está pronta para ser sua parceira nessa jornada, transformando desafios em oportunidades de crescimento e competitividade.
Precisa transformar esse tema em decisão prática?
Fale com a ArtCont e receba uma orientação contábil, fiscal ou financeira alinhada à realidade da sua empresa.

Sobre a autora
Helen Ribeiro
CEO e fundadora da ArtCont. Bacharel em Ciências Contábeis, especialista em recuperação de impostos e créditos tributários, com certificação CPA-20 emitida pela ANBIMA. Há quase 20 anos lidera a ArtCont como referência em contabilidade consultiva, planejamento tributário e contabilidade para fintechs e holdings.