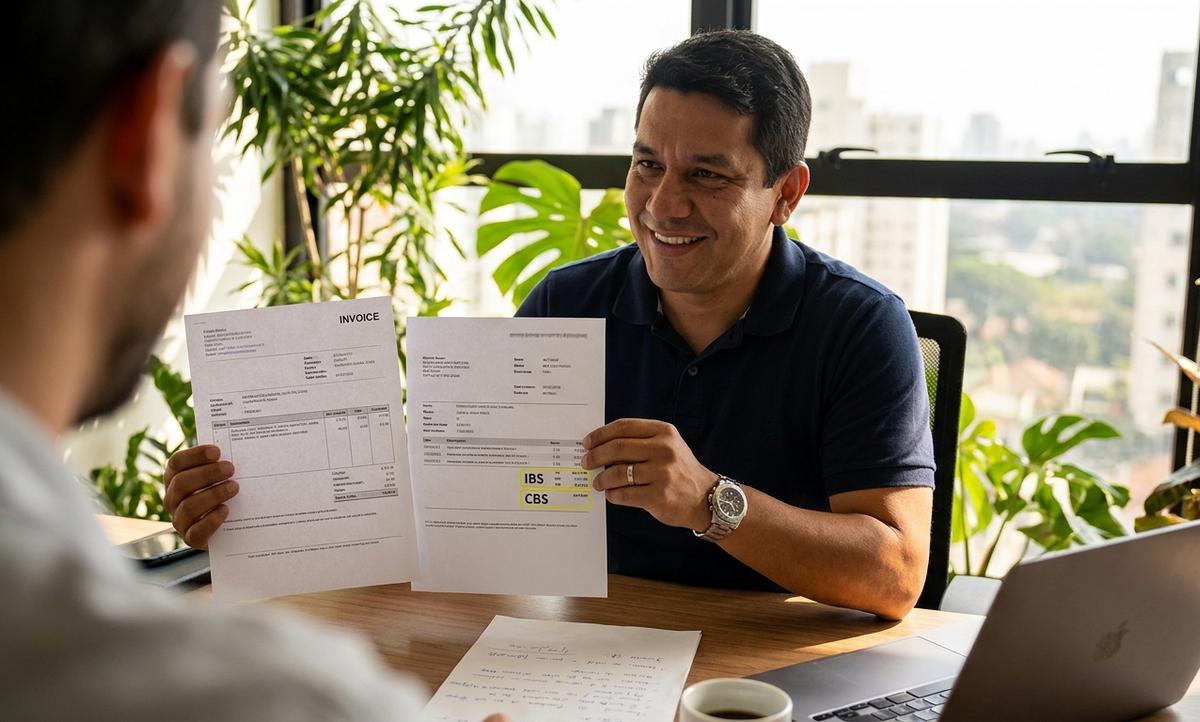
A contagem regressiva para a maior reforma tributária das últimas décadas está a todo vapor, e com ela, uma série de adaptações cruciais para o dia a dia das empresas brasileiras. Entre as mudanças mais impactantes e urgentes, destaca-se a obrigatoriedade do NF-e IBS CBS obrigatório 2026, que exigirá o detalhamento dos novos tributos na Nota Fiscal Eletrônica.
Para empresas enquadradas nos regimes de Lucro Real e lucro presumido, o cenário é de atenção máxima. A partir de agosto de 2026, a não inclusão do destaque de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) nas NF-e emitidas não será apenas um erro formal, mas um motivo para a rejeição automática do documento fiscal, com as consequentes multas e interrupções operacionais. Este artigo, elaborado por especialistas da ArtCont, detalha o que sua empresa precisa saber e fazer para se adequar a tempo, evitando dores de cabeça e prejuízos.
A Reforma Tributária e a Nova NF-e: O Que Muda em 2026?
A Emenda Constitucional nº 132/2023, fruto da histórica Reforma Tributária, redesenhou o sistema tributário brasileiro, substituindo cinco tributos (PIS, COFINS, IPI, ICMS e ISS) por dois novos impostos sobre o consumo: o IBS e a CBS. O IBS será gerido por um Comitê Gestor do IBS, com participação de estados e municípios, enquanto a CBS será de competência federal, administrada pela Receita Federal do Brasil.
Esses novos tributos, que funcionarão sob o modelo de Imposto sobre Valor Agregado (IVA) dual, prometem simplificar a apuração e garantir a não cumulatividade plena, ou seja, o crédito tributário em todas as etapas da cadeia produtiva. Contudo, para que essa não cumulatividade funcione, é essencial que o valor dos impostos seja claramente destacado nos documentos fiscais. É aqui que entra a importância do NF-e IBS CBS obrigatório 2026.
O período de transição, que se inicia em 2026 com alíquotas-teste e se estende até 2032, exige que as empresas comecem a se preparar desde já. A adaptação não é apenas uma questão de conformidade legal, mas de sobrevivência e competitividade no novo ambiente de negócios.
O Destaque de IBS e CBS na NF-e: Uma Exigência Inadiável
A futura Lei Complementar que regulamenta a Emenda Constitucional nº 132/2023, como o Projeto de Lei Complementar (PLP) 108/2024, já sinaliza a obrigatoriedade de detalhamento do IBS e da CBS nas Notas Fiscais Eletrônicas. A partir de agosto de 2026, as empresas precisarão incluir campos específicos no XML da NF-e para informar as alíquotas e os valores desses novos tributos. Essa exigência é fundamental por diversos motivos:
- Garantia do Crédito TributárioPara que o adquirente de bens e serviços possa se creditar do IBS e da CBS pagos na etapa anterior, é imprescindível que esses valores estejam discriminados na nota fiscal. Sem o destaque correto, o crédito pode ser glosado, gerando custos adicionais e distorções na cadeia.
- Transparência e FiscalizaçãoO destaque permite maior transparência nas operações e facilita a fiscalização por parte dos órgãos competentes, garantindo a correta apuração e recolhimento dos impostos.
- Funcionamento do split paymentA reforma tributária prevê o mecanismo do *Split Payment* (pagamento separado), onde o valor do imposto é recolhido diretamente pelo pagador ao fisco, antes mesmo de o valor líquido da transação chegar ao vendedor. Para que o *Split Payment* funcione adequadamente, o destaque do IBS e CBS na NF-e é a base para o cálculo e a segregação dos valores. Sua empresa está pronta para os novos impactos no fluxo de caixa? Entenda mais sobre o tema em nosso artigo Split Payment 2026: Sua Empresa Pronta para os Novos Impactos no Fluxo de Caixa?.
Ignorar essa exigência significa não apenas descumprir a lei, mas também comprometer a operacionalidade e a saúde financeira do seu negócio.
Riscos e Consequências: Rejeição da NF-e e Multas Pesadas
A dor do empresário é real e iminente. A partir de agosto de 2026, uma NF-e emitida sem o devido destaque de IBS e CBS será sumariamente rejeitada pelos sistemas da Receita Federal e do Comitê Gestor do IBS. As consequências são graves e multifacetadas:
- Paralisação das Operações: Uma nota fiscal rejeitada impede a circulação da mercadoria ou a formalização da prestação de serviço. Isso pode gerar atrasos na entrega, insatisfação de clientes, quebra de contratos e perda de vendas.
- Multas por Não Conformidade: A legislação tributária brasileira é rigorosa. A não emissão de documentos fiscais válidos ou a emissão com informações incorretas pode acarretar multas substanciais, que variam conforme a gravidade e a recorrência da infração. O Comitê Gestor do IBS e a Receita Federal terão mecanismos robustos para identificar e penalizar as empresas que não se adequarem. Não subestime o impacto das penalidades; confira nosso artigo sobre Multas Iminentes: Destaque Alíquotas-Teste IBS/CBS nas Notas Fiscais Já!.
- Prejuízos Financeiros: Além das multas diretas, a rejeição da NF-e pode levar à perda de créditos tributários, retrabalho, custos adicionais com logística reversa e, em última instância, à redução da lucratividade.
- Danos à Reputação: Empresas que falham na conformidade fiscal podem ter sua imagem prejudicada perante clientes, fornecedores e o próprio fisco, afetando a credibilidade e a confiança no mercado.
Adaptação do Sistema Fiscal: O Caminho para a Conformidade
Diante da obrigatoriedade do NF-e IBS CBS obrigatório 2026, a adaptação dos sistemas de emissão de NF-e e de gestão fiscal não é uma opção, mas uma necessidade urgente. Isso envolve uma revisão profunda dos *softwares* utilizados pela sua empresa, sejam eles ERPs (Enterprise Resource Planning), sistemas de faturamento ou módulos fiscais específicos.
Os sistemas precisarão ser atualizados para:
- Incluir Novos CamposO XML da NF-e passará a ter campos específicos para o IBS e a CBS, detalhando base de cálculo, alíquota e valor de cada imposto.
- Calcular CorretamenteA complexidade do cálculo do IBS e da CBS, com suas particularidades de alíquotas diferenciadas, regimes específicos e regras de crédito, exigirá que o sistema seja capaz de realizar essas apurações de forma precisa e automatizada.
- Validar InformaçõesOs sistemas de validação da Receita Federal e do Comitê Gestor do IBS serão atualizados para verificar a presença e a correção das informações de IBS e CBS. Seu sistema interno precisará espelhar essas regras para evitar rejeições.
- Integrar com Outros MódulosA informação de IBS e CBS na NF-e impactará diretamente a contabilidade, o financeiro (especialmente com o *Split Payment*) e o planejamento tributário. A integração entre os módulos do seu ERP será mais crítica do que nunca.
É fundamental que as empresas busquem seus fornecedores de *software* fiscal e ERP com antecedência para entender o cronograma de atualização e as funcionalidades que serão implementadas. A ArtCont recomenda que as empresas iniciem esse diálogo o quanto antes. Para um guia mais aprofundado, consulte nosso artigo Reforma Tributária 2026: Guia Prático para a Adaptação de Novos Campos Fiscais.
Lucro Real e Presumido: Impactos Específicos e Estratégias
As empresas enquadradas nos regimes de Lucro Real e Lucro Presumido serão as mais diretamente afetadas pela obrigatoriedade do destaque de IBS e CBS na NF-e. Embora ambos os regimes tenham suas particularidades, a necessidade de adaptação tecnológica e fiscal é universal:
- Lucro Real: Empresas do Lucro Real, que já lidam com uma complexidade tributária maior e apuração de créditos de PIS/COFINS, terão que se adaptar à nova lógica de crédito do IBS/CBS. A precisão no destaque será vital para a correta apuração do imposto a pagar e para a utilização dos créditos, que podem impactar diretamente o fluxo de caixa. O planejamento tributário se torna ainda mais estratégico para otimizar a carga fiscal.
- Lucro Presumido: Embora o Lucro Presumido seja um regime de apuração simplificada para IRPJ e CSLL, a complexidade do IBS e da CBS recairá sobre ele da mesma forma que no Lucro Real, especialmente no que tange à emissão e recebimento de NF-e. A gestão dos créditos e débitos de IBS/CBS será um novo desafio, exigindo atenção redobrada na parametrização dos sistemas e no treinamento das equipes.
Em ambos os casos, a segregação de receitas e despesas, a correta classificação fiscal de produtos e serviços, e a atenção às alíquotas específicas (que podem variar por setor ou tipo de produto) serão elementos-chave para evitar erros e garantir a conformidade.
Treinamento e Capacitação: O Ativo Mais Valioso da Sua Equipe
Não basta apenas atualizar os sistemas; é preciso capacitar as pessoas que os operam. A complexidade da reforma tributária e as novas regras para o NF-e IBS CBS obrigatório 2026 exigem que as equipes estejam plenamente preparadas para lidar com as mudanças. Isso inclui:
- Equipe Fiscal e Contábil: Serão os guardiões da conformidade, responsáveis por entender as novas regras, validar os lançamentos e garantir a correta apuração dos impostos. Precisarão de treinamento aprofundado sobre a legislação do IBS e CBS, as novas obrigações acessórias e a interpretação dos dados da NF-e.
- Equipe de Vendas e Faturamento: São os primeiros a interagir com o sistema de emissão de NF-e. Precisarão compreender a importância do destaque, as informações que devem ser inseridas e como eventuais erros podem impactar o cliente e a empresa.
- Equipe Financeira: Com a implementação do *Split Payment* e a nova dinâmica de créditos e débitos, a equipe financeira precisará entender como o IBS e a CBS afetam o fluxo de caixa, a conciliação bancária e a gestão de pagamentos e recebimentos.
A ArtCont enfatiza que o investimento em treinamento é um investimento na segurança e na eficiência do seu negócio. Uma equipe bem informada e capacitada minimiza erros, otimiza processos e garante que a transição para o novo sistema tributário seja o mais suave possível.
Cronograma e Próximos Passos: Não Deixe Para a Última Hora
O prazo de agosto de 2026 pode parecer distante, mas a complexidade das adaptações necessárias exige que as empresas iniciem seu planejamento e execução agora. O processo de atualização de sistemas, treinamento de equipes e revisão de processos internos leva tempo e recursos.
Lembre-se que o período de 2026 a 2032 é uma fase de transição gradual, com a convivência dos impostos atuais e dos novos IBS/CBS, começando com alíquotas-teste. Isso significa que a sua empresa precisará gerenciar dois sistemas tributários em paralelo por um tempo, o que adiciona uma camada extra de complexidade.
Ações Recomendadas:
- DiagnósticoAvalie o nível de prontidão do seu sistema fiscal e das suas equipes.
- Diálogo com FornecedoresConverse com seus fornecedores de *software* para entender o plano de atualização.
- Planejamento de TreinamentoDesenvolva um plano de capacitação para as áreas impactadas.
- Consultoria EspecializadaBusque apoio de especialistas em tributação para guiar sua empresa nesse processo complexo.
Não espere que a regulamentação final seja publicada para começar a agir. A proatividade é a chave para evitar surpresas desagradáveis e garantir que sua empresa esteja em conformidade. Para avaliar a prontidão da sua empresa, leia nosso artigo Reforma Tributária 2026: Sua Empresa Pronta para a Adaptação ao IBS/CBS?.
Conclusão: A obrigatoriedade do destaque de IBS e CBS na NF-e a partir de agosto de 2026 representa um marco na jornada de adaptação à Reforma Tributária. Para empresas do Lucro Real e Presumido, a conformidade não é apenas uma exigência legal, mas uma estratégia para garantir a continuidade das operações, evitar multas e proteger o fluxo de caixa. A ArtCont, com sua expertise em tributação e reforma tributária, está pronta para ser sua parceira nesse desafio. Fale com nossos especialistas e garanta que sua empresa esteja totalmente preparada para o NF-e IBS CBS obrigatório 2026, transformando um potencial problema em uma oportunidade de otimização e crescimento.