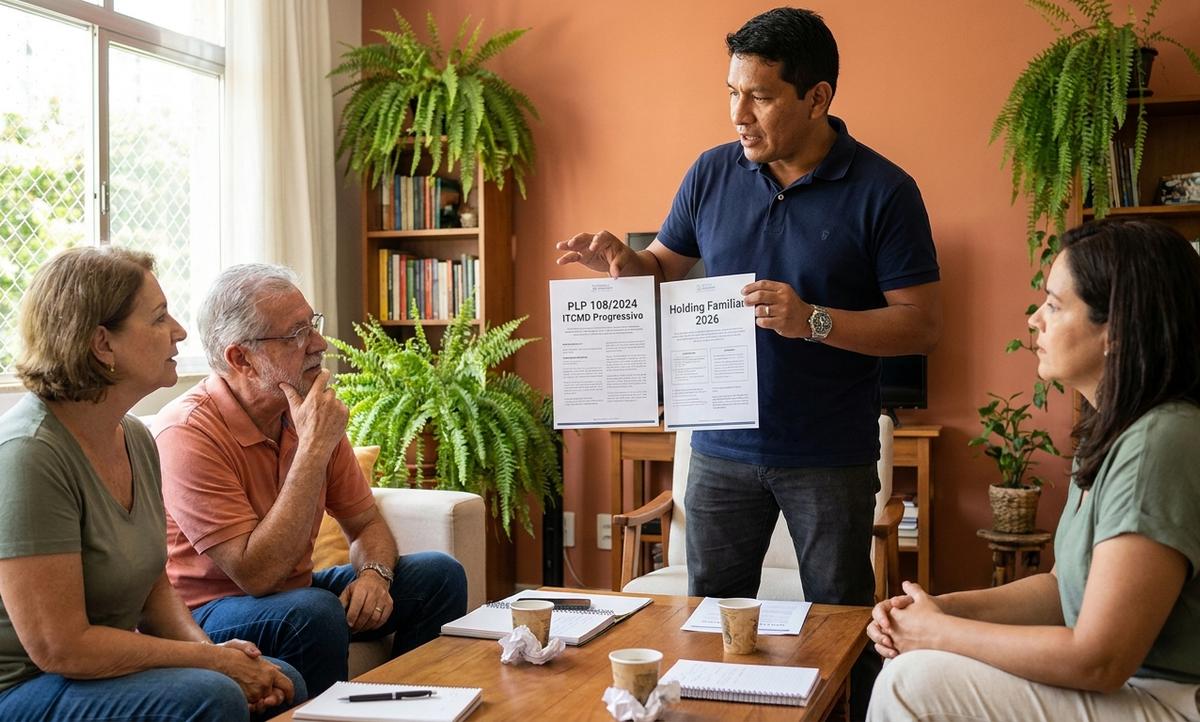
O cenário fiscal brasileiro está em constante movimento, e para empresários com holdings familiares ou em processo de planejamento sucessório, as mudanças que se avizinham são de impacto significativo. A partir de 2026, o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), um tributo estadual que incide sobre heranças e doações, passará por uma reestruturação profunda, impulsionada pelo Projeto de Lei Complementar (PLP) 108/2024, que deverá se consolidar na Lei Complementar 227/2026. Este novo marco legal promete encarecer consideravelmente o processo de sucessão patrimonial, exigindo uma revisão urgente das estratégias atuais.
A principal dor do empresário reside no aumento substancial do custo do ITCMD. Isso ocorrerá devido à implementação obrigatória de alíquotas progressivas ITCMD e, principalmente, à adoção de uma nova base de cálculo: o valor de mercado bens holding, que passará a incluir o intangível fundo de comércio (goodwill). Para quem busca eficiência e segurança jurídica na transmissão de bens, entender e agir sobre essas mudanças é crucial. Este artigo da ArtCont detalha o que esperar e como se preparar para o ITCMD holding familiar 2026.
O Que Muda no ITCMD com o PLP 108/2024 e a Lei Complementar 227/2026?
O PLP 108/2024, que está em fase avançada de tramitação e tem previsão de se tornar a Lei Complementar 227/2026, representa um divisor de águas na tributação de heranças e doações no Brasil. Atualmente, cada estado tem autonomia para definir as alíquotas e a base de cálculo do ITCMD, respeitando o limite máximo de 8% estabelecido pelo Senado Federal. Com a nova legislação, essa autonomia será significativamente reduzida, padronizando aspectos cruciais que impactarão diretamente o custo do planejamento sucessório.
As duas grandes alterações propostas são:
- Progressividade Obrigatória das AlíquotasTodos os estados serão compelidos a adotar alíquotas progressivas, ou seja, quanto maior o valor do bem ou direito transmitido, maior será a alíquota aplicada. Isso significa o fim da alíquota única em muitos estados e um aumento da carga tributária para patrimônios de maior valor.
- Base de Cálculo pelo Valor de Mercado, Incluindo o Fundo de ComércioA base de cálculo do ITCMD deixará de ser o valor venal (muitas vezes abaixo do real valor de mercado) ou o valor fiscal, passando a ser o valor de mercado bens holding. Mais impactante ainda, essa nova base incluirá o fundo de comércio (goodwill) e outros ativos intangíveis, algo que não era comum na maioria dos estados.
Essas mudanças, com vigência a partir de 2026, exigem que empresários e suas famílias reavaliem suas estruturas de holding familiar e seus planos de sucessão com urgência. A inação pode resultar em surpresas fiscais desagradáveis e custos muito mais elevados do que os previstos.
Adeus à Alíquota Única: A Progressividade Obrigatória do ITCMD
Até hoje, muitos estados brasileiros adotam uma alíquota única para o ITCMD, independentemente do valor do patrimônio transmitido. Outros já possuem alguma forma de progressividade, mas a nova legislação tornará essa prática obrigatória em todo o território nacional. Isso significa que, a partir de 2026, a alíquota do ITCMD será escalonada, aumentando conforme o valor da herança ou doação.
Para um empresário com um patrimônio considerável, essa mudança é um golpe direto no bolso. Um patrimônio que hoje pagaria, por exemplo, 4% de ITCMD em um estado com alíquota única, poderá ser submetido a alíquotas de 6% ou até 8% sobre as faixas de valor mais elevadas, dependendo da tabela que cada estado adotar dentro das novas diretrizes. A progressividade visa, em tese, a uma maior justiça fiscal, mas na prática, representa um aumento da carga tributária para quem possui maior volume de bens.
Essa alteração impacta diretamente o planejamento sucessório ITCMD, pois a antecipação de doações em vida, que antes poderia ser feita com uma alíquota fixa e previsível, agora terá que considerar um cenário de custos crescentes. A urgência em revisar essas estratégias é palpável, pois cada mês que passa sob as regras atuais representa uma oportunidade de economia que pode não se repetir. Para aprofundar a compreensão sobre os impactos financeiros, recomendamos a leitura do nosso artigo Holding Patrimonial: O Choque do Novo ITCMD e Seus Custos Reais Pelo Valor de Mercado.
A Nova Base de Cálculo: Valor de Mercado e a Inclusão do Fundo de Comércio
Talvez a mudança mais impactante trazida pelo PLP 108/2024 seja a alteração da base de cálculo do ITCMD. Atualmente, a avaliação dos bens para fins de ITCMD pode variar bastante entre os estados. Em muitos casos, utiliza-se o valor venal do imóvel (muitas vezes inferior ao valor de mercado) ou o valor declarado para fins de Imposto de Renda, que nem sempre reflete a realidade econômica do bem.
A partir de 2026, a base de cálculo será o valor de mercado bens holding. Isso significa que imóveis, participações societárias e outros ativos serão avaliados pelo seu preço de venda atual, o que, por si só, já representa um aumento significativo na base tributável. Contudo, a grande novidade e fonte de preocupação é a inclusão explícita do fundo de comércio (goodwill) e de outros ativos intangíveis na base de cálculo.
O fundo de comércio é o valor agregado a um negócio que excede o valor de seus ativos tangíveis e passivos. Ele representa a reputação da marca, a carteira de clientes, o *know-how*, a localização privilegiada, a eficiência operacional e outros fatores que conferem à empresa um valor superior ao meramente contábil. Até então, a tributação goodwill no contexto do ITCMD era uma discussão complexa e, na maioria dos casos, não era aplicada. Com a nova lei, o valor de mercado da empresa, incluindo esse intangível, será considerado na sucessão, elevando exponencialmente o montante a ser tributado.
Imagine uma empresa familiar com grande reconhecimento no mercado, mas com poucos ativos físicos de alto valor. Hoje, a transmissão das quotas dessa empresa poderia ter um ITCMD relativamente baixo. A partir de 2026, o valor do seu fundo de comércio, que pode ser milionário, será somado à base de cálculo, resultando em um imposto muito mais alto. Essa mudança exige uma reavaliação completa do patrimônio empresarial e pessoal.
O Impacto Direto no Planejamento Sucessório ITCMD de Holdings Familiares
As holdings familiares são estruturas jurídicas amplamente utilizadas no Brasil para organizar o patrimônio, facilitar a gestão de bens e, principalmente, otimizar o planejamento sucessório ITCMD. Elas permitem a centralização dos bens em uma pessoa jurídica, facilitando a transmissão de quotas sociais em vez de bens individuais, muitas vezes com vantagens fiscais e burocráticas.
Com as novas regras, a eficácia dessas estruturas para fins de economia tributária no ITCMD será severamente testada. A progressividade das alíquotas e a inclusão do fundo de comércio na base de cálculo podem transformar uma estratégia antes vantajosa em um passivo fiscal significativo. Empresários que planejaram a sucessão de suas empresas e bens por meio de holdings com a expectativa de pagar um ITCMD menor podem se deparar com um cenário completamente diferente a partir de 2026.
É fundamental entender que a Lei Complementar 227/2026 afetará não apenas as novas constituições de holdings, mas também as já existentes. A transmissão de quotas ou bens dentro dessas holdings, seja por doação em vida ou por herança, estará sujeita às novas regras. Por isso, a revisão da estrutura atual e a busca por alternativas de otimização fiscal tornam-se imperativas. A urgência em agir é amplificada, pois o tempo é um fator crítico para aproveitar as regras atuais antes que as novas entrem em vigor. Para uma visão mais ampla sobre a necessidade de planejamento urgente em outras áreas tributárias, confira nosso artigo sobre Tributação Lucros e Dividendos 2026: Entenda a Nova Cobrança de 10% e Planeje-se.
Como o Fundo de Comércio (Goodwill) Será Avaliado para o ITCMD?
A avaliação do fundo de comércio é, por natureza, uma tarefa complexa e subjetiva. Ao contrário de um imóvel, cujo valor pode ser aferido por comparações de mercado ou laudos técnicos mais diretos, o goodwill depende de projeções futuras, expectativas de lucratividade e da percepção de valor da marca e do relacionamento com clientes. A inclusão da tributação goodwill na base de cálculo do ITCMD levanta inúmeras questões sobre os métodos de avaliação que serão aceitos pelos fiscos estaduais.
Os métodos mais comuns para avaliar o fundo de comércio incluem:
- Fluxo de Caixa Descontado (FCD)Projeta os fluxos de caixa futuros da empresa e os traz a valor presente, considerando uma taxa de desconto. É um método abrangente, mas sensível às premissas adotadas.
- Múltiplos de MercadoCompara a empresa a outras similares que foram vendidas recentemente, utilizando múltiplos de faturamento, EBITDA (Lucros antes de Juros, Impostos, Depreciação e Amortização) ou lucro líquido.
- Ativos Intangíveis EspecíficosAvalia separadamente marcas, patentes, carteira de clientes, etc.
A ausência de um método padronizado e a complexidade inerente a essas avaliações podem gerar disputas significativas entre os contribuintes e o fisco. Será essencial que as avaliações sejam realizadas por profissionais especializados e independentes, com laudos robustos que justifiquem os valores atribuídos. A falta de um laudo técnico adequado ou a utilização de métodos questionáveis pode levar à glosa (rejeição) da avaliação pelo fisco, com a consequente exigência de um ITCMD maior e multas.
Estratégias Urgentes para Readequar Sua Holding Familiar ao Novo ITCMD
Diante do cenário de mudanças iminentes, a inação é o pior caminho. Empresários e suas famílias precisam agir proativamente para readequar suas estruturas e minimizar o impacto do ITCMD holding familiar 2026. Algumas estratégias que devem ser consideradas incluem:
- Revisão e Reestruturação da HoldingAnalisar a estrutura atual da holding familiar para identificar pontos de vulnerabilidade e oportunidades de otimização. Isso pode envolver a alteração do objeto social, a redefinição da participação dos sócios ou até mesmo a constituição de novas entidades.
- Antecipação de Doações em VidaEnquanto as regras atuais ainda estão em vigor, a antecipação de doações de quotas ou bens pode ser uma estratégia eficaz. Ao realizar a doação antes de 2026, o contribuinte se submete às alíquotas e bases de cálculo vigentes, que tendem a ser mais favoráveis. É crucial, contudo, avaliar os impactos fiscais de outras naturezas (como Imposto de Renda) nessa antecipação.
- Reavaliação PatrimonialRealizar uma avaliação detalhada de todos os bens e direitos que compõem o patrimônio da holding, incluindo uma estimativa do valor de mercado bens holding e do fundo de comércio. Essa análise prévia permitirá simular o impacto do novo ITCMD e planejar as próximas ações.
- Uso de Outros Instrumentos de PlanejamentoExplorar outros instrumentos de planejamento sucessório, como fundos de investimento exclusivos, seguros de vida com cláusulas específicas ou testamentos, que podem complementar a estratégia da holding e oferecer alternativas para a transmissão patrimonial.
- Consultoria EspecializadaBuscar o apoio de profissionais especializados em direito tributário e sucessório, como a ArtCont. Um diagnóstico preciso e um plano de ação personalizado são fundamentais para navegar por essa complexa transição. A Reforma Tributária 2026: Prepare seu Caixa para o Split Payment e a Transição IBS/CBS é outro exemplo de como a preparação antecipada é vital para a saúde financeira da sua empresa.
O Papel da ArtCont no Seu Planejamento Sucessório ITCMD 2026
A ArtCont, com sua forte autoridade em tributação, reforma tributária, fintechs e holdings, está preparada para auxiliar sua empresa a enfrentar os desafios do novo ITCMD holding familiar 2026. Nossa equipe de especialistas oferece um serviço completo de diagnóstico e reestruturação, garantindo que seu planejamento sucessório ITCMD seja robusto e eficiente.
Nós podemos:
- Realizar um estudo aprofundado do seu patrimônio e da sua estrutura de holding familiar.
- Simular o impacto do novo ITCMD com as alíquotas progressivas ITCMD e a inclusão do valor de mercado bens holding, incluindo a tributação goodwill.
- Propor estratégias personalizadas para otimizar a carga tributária e garantir a segurança jurídica na transmissão dos seus bens.
- Auxiliar na elaboração de laudos de avaliação do fundo de comércio, garantindo a conformidade com as futuras exigências fiscais.
- Oferecer suporte contínuo para adaptação às novas normativas e para a tomada de decisões estratégicas.
Nosso objetivo é transformar a complexidade da legislação em clareza e segurança para você, evitando surpresas fiscais e protegendo o legado da sua família.
Conclusão: As mudanças no ITCMD, com a iminente Lei Complementar 227/2026 decorrente do PLP 108/2024, representam um desafio significativo para o planejamento sucessório ITCMD e para as holdings familiares. A obrigatoriedade das alíquotas progressivas e a nova base de cálculo pelo valor de mercado, incluindo o fundo de comércio, exigem uma ação imediata e estratégica. Não espere 2026 chegar para descobrir o real impacto no seu patrimônio. A ArtCont está pronta para oferecer a expertise necessária para que você revise sua estrutura, antecipe movimentos e garanta a proteção do seu legado. Entre em contato conosco e agende uma consulta para um diagnóstico personalizado.