Durante muitos anos, investir em imóveis como pessoa física foi visto como uma estratégia simples, segura e fiscalmente eficiente. No entanto, esse cenário começou a mudar. Com a Reforma Tributária e o avanço da fiscalização, a Receita Federal passou a diferenciar o proprietário ocasional do investidor profissional.
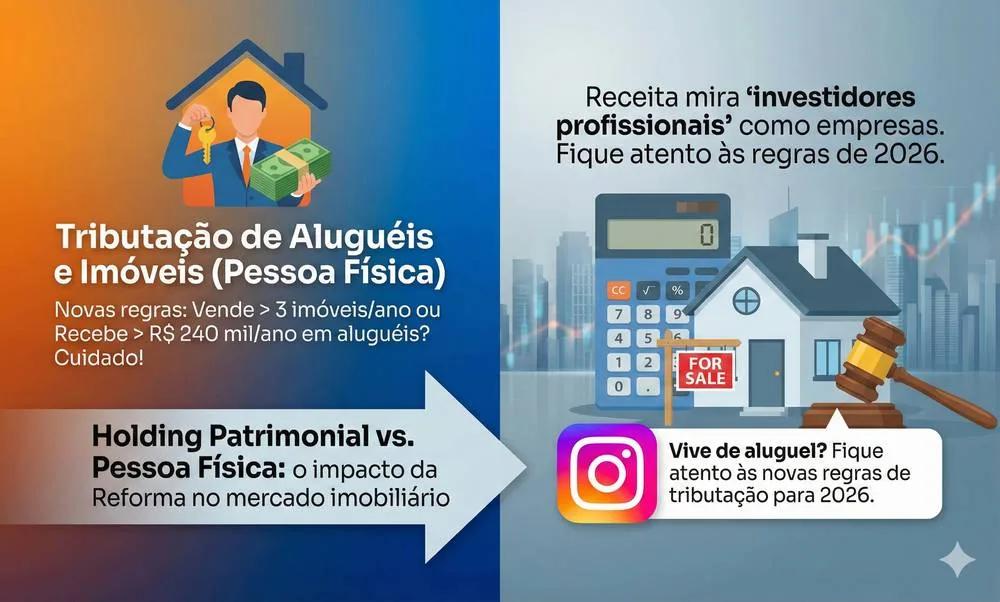
A partir das novas regras em discussão, pessoas físicas que vendem mais de três imóveis por ano ou recebem mais de R$ 240 mil anuais em aluguéis podem passar a ser tributadas de forma semelhante a empresas. Portanto, o mercado imobiliário entrou definitivamente no radar fiscal, e entender essas mudanças deixou de ser opcional.
Por que a Receita passou a mirar investidores imobiliários
O ponto central dessa mudança é simples: volume e habitualidade. A Receita Federal entende que, quando há recorrência, escala e organização, a atividade deixa de ser patrimonial e passa a ser atividade econômica. Assim sendo, investidores que compram e vendem imóveis com frequência, vivem majoritariamente de renda de aluguel ou utilizam estruturas repetitivas de negociação passam a ser classificados como investidores profissionais, ainda que estejam formalmente como pessoa física.
O que caracteriza o "investidor profissional" para o Fisco
Embora a legislação ainda esteja em consolidação, alguns critérios já são claramente observados: quantidade de imóveis vendidos no ano, volume de receita com aluguéis, frequência das operações e organização da atividade. Quando esses fatores estão presentes, o risco de reclassificação aumenta consideravelmente.
O impacto da tributação mais pesada na pessoa física
Para quem permanece como pessoa física, a tributação tende a ser progressiva, menos flexível e com menos possibilidades de planejamento. No caso dos aluguéis, a tributação no CPF pode alcançar alíquotas elevadas, além de exigir recolhimentos mensais e declaração detalhada. Já na venda frequente de imóveis, a caracterização como atividade econômica pode gerar tributação semelhante à empresarial, questionamentos retroativos e autuações. Portanto, insistir no modelo tradicional pode se tornar caro.
Exemplo prático de impacto financeiro
Imagine um investidor que possui vários imóveis e recebe R$ 25.000,00 por mês em aluguéis, totalizando R$ 300.000,00 por ano. Como pessoa física, a tributação incide de forma progressiva, há pouca possibilidade de dedução e o impacto no caixa é significativo. Com uma estrutura adequada, como uma holding, o tratamento pode ser completamente diferente.
Holding patrimonial: por que ela ganha força em 2026
A holding patrimonial surge como alternativa justamente para organizar, proteger e otimizar a tributação do patrimônio imobiliário. Por meio dela, é possível centralizar imóveis, organizar sucessão, estruturar governança e planejar tributação. Além disso, a Receita tende a enxergar a holding como estrutura empresarial legítima, quando bem construída.
Holding patrimonial não é solução mágica
É importante deixar claro: holding não é fórmula pronta. Quando mal estruturada, ela pode gerar mais custos, aumentar obrigações e não entregar economia. Portanto, a decisão precisa ser técnica, baseada em volume de imóveis, perfil de renda, planejamento sucessório e horizonte de longo prazo.
Pessoa Física x Holding Patrimonial: comparativo prático
Pessoa Física: tributação progressiva, menos planejamento, maior risco de reclassificação, simplicidade inicial. Holding Patrimonial: tributação planejada, maior controle, proteção patrimonial, organização sucessória. Assim sendo, quanto maior o patrimônio e a recorrência, mais sentido a holding passa a fazer.
O erro comum: esperar a autuação para agir
Muitos investidores só pensam em reorganizar sua estrutura quando recebem notificação, são autuados ou enfrentam cobrança elevada. Entretanto, agir depois do problema costuma ser mais caro, mais limitado e menos eficiente. Planejamento patrimonial é, por natureza, antecipação.
O papel do planejamento sucessório nesse cenário
Além da tributação, a holding patrimonial é peça-chave no planejamento sucessório. Ela evita inventários longos, conflitos familiares e bloqueios judiciais. Assim sendo, a discussão vai muito além do imposto mensal.
O impacto dessas mudanças no mercado imobiliário
Com regras mais rígidas, investidores tendem a se profissionalizar, estruturas improvisadas perdem espaço e planejamento se torna diferencial competitivo. O mercado imobiliário continua sendo atrativo, mas exige organização fiscal e jurídica.
Conclusão: imóvel continua sendo bom investimento, mas exige estrutura
Investir em imóveis continua sendo uma excelente estratégia patrimonial. No entanto, o modelo informal ficou para trás. A partir de 2026, quem atua com escala, recorrência e volume precisa escolher entre reorganizar sua estrutura ou aceitar uma tributação cada vez mais pesada. Portanto, a pergunta não é se o Fisco vai olhar, mas quando.
Precisa transformar esse tema em decisão prática?
Fale com a ArtCont e receba uma orientação contábil, fiscal ou financeira alinhada à realidade da sua empresa.

Sobre a autora
Helen Ribeiro
CEO ArtCont • Bacharel em Ciências Contábeis, especialista em recuperação de impostos e créditos tributários.